Sección Especial 1
Comercialización, consumo y configuración de las rentas de la nieve y el hielo: Madrid, Toledo, México y Puebla, en la primera mitad del siglo XVII
Commercialization, consumption, and configuration of snow and ice rents: Madrid, Toledo, Mexico, and Puebla, in the first half of the 17th century
Comercialización, consumo y configuración de las rentas de la nieve y el hielo: Madrid, Toledo, México y Puebla, en la primera mitad del siglo XVII
Prohistoria. Historia, políticas de la historia, núm. 45, 1-19, 2026
Consejo Nacional de Investigaciones Científicas y Técnicas (CONICET)
Recepción: 25 Noviembre 2025
Aprobación: 06 Febrero 2026
Publicación: 15 Julio 2026
Resumen: A partir del siglo XVII aumentó la comercialización de la nieve y el hielo en las principales ciudades y villas de la monarquía hispánica. Ambos géneros –que se consumían para refrigerar medicamentos, conservar alimentos y satisfacer el paladar– articularon fenómenos fiscales y económicos, en un contexto de crisis hacendaria. Se impusieron gravámenes sobre ambas mercaderías que reportaron entradas a los erarios real y municipales. Este artículo resalta y contrasta el papel que jugaron los concejos como entidades con hacienda propia. Los cabildos de Madrid, Toledo, México y Puebla implementaron sistemas de administración similares (basados en contratos de cesión de derechos reales o de arrendamiento a particulares), empero, los discursos que sustentaron para configurar las rentas variaron según el grado de consumo de los géneros y la capacidad de los asentistas para reunir suficiente mano de obra.
Palabras clave: Comercio de Nieve y Hielo, Rentas Reales y Municipales, Configuración de Figuras Fiscales, Contratos de Cesión de Derechos Reales y Arrendamiento.
Abstract: Starting the 17th century, the commercialization of snow and ice increased in the main cities and towns of the Hispanic Monarchy. Both goods –which were consumed to refrigerate medicines, preserve food, and satisfy the palate– articulated fiscal and economic phenomena in a context of fiscal crisis. Taxes were imposed on both goods, generating revenue for the royal and municipal treasuries. This article highlights and contrasts the role played by the councils as entities with their own finances. The town councils of Madrid, Toledo, Mexico City, and Puebla implemented similar administrative systems (based on contracts for the transfer of real rights or leasing to individuals); however, the rationale they used to establish the revenues varied according to the consumption level of the goods and the settlers' capacity to gather sufficient labor.
Keywords: Snow and Ice Trade, Fiscal Figures, Assignment of Royal Rights, Leasing Contracts, Royal and Municipal Treasury.
Introducción
En la antigüedad, en las culturas asiáticas e islámicas, fue común el consumo de la nieve y el hielo en aquellas regiones geográficas que contaban con elevaciones topográficas. Su uso se extendió al denominado mundo clásico y, gracias a la ruta de la seda, en tiempos de Marco Polo, se popularizó aún más en territorio europeo (Soberón, 2010: 63). El consumo de estos recursos naturales devino en recursos económicos mediante la compraventa al menudeo de ambos géneros, principalmente, por sus usos medicinales (Corella, 1989: 175).
Ya en la Europa moderna, el doctor Fernando Cardoso –descendiente de una familia trancosense de judeoconversos que ejerció de médico en Valladolid y se instaló en la corte de Felipe IV en Madrid– señaló en su obra Utilidades del agua y de la nieve, de 1637 (imagen 1), lo común de su trato comercial en toda Europa (incluyendo la región septentrional), Asia y el continente africano. Y es que precisamente a partir del siglo XVII aumentó la comercialización del hielo y la nieve en las principales ciudades y villas de la monarquía hispánica. Se utilizaban primordialmente para refrigerar medicamentos en los hospitales; preparar y conservar los alimentos; y satisfacer –en distinto grado, dependiendo su accesibilidad y la capacidad adquisitiva de los consumidores– los paladares de la población europea (Sanz de la Higuera, 2023: 438) y de determinados sectores de la sociedad novohispana, especialmente los españoles, quienes solían consumir bebidas y postres fríos, como nieves o helados de sabores (Pacheco Bribiesca, 2015:1).
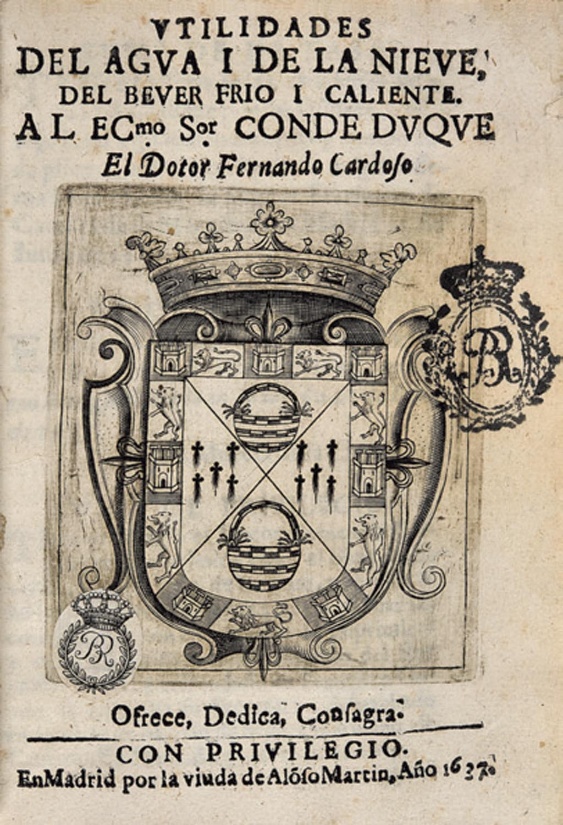
Imagen 1
Portada de Fernando Cardoso, Utilidades del agua y de la nieve, 1637.
Fuente: Biblioteca Nacional de España [BNE], Fernando Cardoso, Utilidades del agua y de la nieve, del beber frío y caliente, (1637). Madrid, imprenta de la viuda de Alonso Martín
Aumentó su consumo cuando se extendió la creencia del valor alimenticio y medicinal de la nieve gracias a los textos del sevillano Nicolás Bautista Monardes, como el Tratado de la nieve y del beber frío, de 1571,[1] y del ya mencionado Fernando Cardoso. El primero señalaba que la nieve ayudaba a fortificar el estómago, mejorar la digestión, templar el hígado, evitar la embriaguez, curar el vómito o el temblor del corazón, así como combatir la melancolía (Murillo Soto, 2014: 33). Por su parte, Cardoso apuntaba su utilidad para tratar el mal de muelas, las diarreas, curar la sed, fortalecer el estómago, enfriar el hígado y tratar otros males siguiendo las indicaciones de Galeno, Avicena, Hipócrates y otros connotados autores clásicos (Capel Saez, 1970: 9).
En las primeras décadas del siglo XVII, el gusto adquirido y el uso medicinal del hielo y la nieve articularon fenómenos de carácter fiscal, económico, político y social en las ciudades y villas de la monarquía hispánica. La llamada Pequeña Edad de Hielo –periodo frío ocurrido a escala global entre 1550 y 1850– (Garza Merodio, 2014: 83) facilitó el congelamiento del agua en las cúspides orográficas y, en consecuencia, su aprovechamiento económico (Corella, 1989: 178). Así, la comercialización y el consumo de productos de naturaleza tan delicada generaron rentas que alimentaron las haciendas reales y municipales. Para ello, se establecieron vínculos jurídicos entre la Corona, los concejos y varios particulares o asentistas. La primera, como propietaria de los bienes naturales, cedía a las corporaciones políticas o a los particulares el derecho de usufructo sobre la nieve y el hielo; a cambio, los segundos se comprometían a entregar rentas fijas anuales. Para ejercer control y vigilancia sobre la administración de estas rentas, se celebraron contratos de cesión de derechos y de arrendamiento entre las partes.
En este punto cabe señalar que, a partir de las décadas de los setenta del siglo pasado, la historia fiscal se interesó por explicar la configuración, los sistemas de administración y la recaudación de las rentas reales y municipales. Gracias al estudio de la documentación ubicada en la sección Contaduría del Archivo General de Indias, en la Universidad de Sevilla y la Escuela de Estudios Hispanoamericanos se publicaron monografías sobre el funcionamiento del erario real novohispano, como los estancos del juego de gallos, el azogue, el pulque y la pólvora (Sarabia Viejo, 1972; Heredia Herrera, 1978; Hernández Palomo, 1979; Villar Ortiz, 1988). Estas primeras aportaciones expusieron las distintas etapas en el proceso del otorgamiento de licencias y celebración de contratos de arrendamiento, con particulares o asentistas, para la administración de las rentas reales: el pregón, la recepción de propuestas, el remate y las apelaciones. Los trabajos posteriores sobre las ciudades castellanas en los siglos XVI a XVIII complejizaron el objeto de estudio al considerar la intervención de diversas autoridades (entre ellas los concejos), corporaciones e individuos, con sus propios estatus jurídicos e intereses, en el otorgamiento de contratos (Fortea y Gelabert González, 2008; Gelabert, 2001 y 2003). Además, mediante el análisis de las actas de cabildo y los registros de entradas o gastos municipales se ha distinguido el papel de los concejos –como el de México, Puebla, Xalapa, Buenos Aires o Madrid– en la configuración de los mecanismos o instrumentos de recaudación, aumento y movilización de su propia hacienda y del erario real (Celaya Nández, 2010 y 2021; Ensink, 1990; De la Hoz García, 2007). Tomando en consideración las aportaciones de la historiografía señalada, en el presente artículo se contrastan los discursos y las prácticas que sustentaron la configuración de gravámenes sobre la nieve y el hielo, así como la aplicación de sistemas de administración de las rentas como elementos clave para entender el papel de los concejos de Madrid, Toledo, México y Puebla en el llamado “fenómeno fiscal” (Hernández, 1999). El objetivo es recalcar las similitudes y las diferencias a fin de ampliar el entendimiento sobre la naturaleza de las relaciones entre el erario real y el municipal.
La configuración de figuras fiscales sobre la nieve y el hielo en la península: Madrid y Toledo
Tras la muerte de Felipe II, se hizo evidente la crisis de las bolsas ordinarias del rey. En 1598, la necesidad de las arcas reales derivó en la solicitud del primer servicio de millones de Felipe III (Elliot, 2017: 87-122), quien heredó el patrimonio real hipotecado y llamó a Cortes, conformadas por el sector eclesiástico, la nobleza y los consejos de las ciudades (Gelabert, 1997:13-14). Así, convocó a los representantes de las ciudades de Castilla para darles a conocer el lamentable estado de la hacienda real: el endeudamiento era grave y había un déficit por impago de réditos a mercaderes-banqueros asentados en Flandes (De Carlos, 2014: 3; Gelabert,1997: 25-30). En el caso americano, el rey consultó posteriormente a los procuradores de los cabildos temporales. El fin era obtener la aprobación y el apoyo económico de los concejos locales que componían la monarquía y negociar la configuración de figuras fiscales (medios) que sustentarían los gastos y los sistemas de administración que facilitarían, entre otras tareas, su recaudación.
Cabe señalar que la hacienda real ordinaria se constituía de las rentas sobre las que el monarca tenía plena potestad –como las cargas sobre el comercio interno y externo (siendo los más comunes las alcabalas y los almojarifazgos)– cuya administración arrendaban particulares o corporaciones políticas y mercantiles locales; los tributos; y los impuestos sobre la minería americana. Por otro lado, la fiscalidad extraordinaria se conformaba de préstamos, donativos o servicios solicitados por el monarca, como ayuda transitoria, a sus súbditos. El servicio de millones entraba dentro de esta fiscalidad. En el caso que nos convoca, la nieve y el hielo, considerados bienes realengos, fueron blanco de gravámenes que reportaron diversas entradas, principalmente al erario real, sin embargo, también se crearon figuras fiscales en torno a su resguardo y comercialización que beneficiaron las arcas locales. Ahora bien, hasta el año de 1642 se destinaron figuras impositivas cargadas sobre el hielo y la nieve, como el quinto real, a los servicios de millones.
Una vez declarado el estado de crisis general de las bolsas del rey, en Madrid inició el proceso de configuración de figuras fiscales sobre el hielo. El 17 de agosto de 1607, en el contrato establecido entre Pablo Xarquiés (negociante catalán y posterior vecino de la Corte) y el monarca, se configuró el asiento sobre el hielo. Mediante este contrato, el particular adquirió la obligación de entregar la renta “que fuese justa” a la real hacienda, es decir, la quinta parte del valor del hielo puesto a la venta en la instituida exprofeso Casa Arbitrio de la nieve y hielos del Reino de Madrid, compuesta posteriormente por cinco pozos y ubicada al final de la calle de Fuencarral. (Capel, 1970: 29).
Pocos días después, el 21 de agosto de 1607, Felipe III otorgó a Pablo Xarquíes, el “derecho de aprovechar e industriar los hielos” a fin de abastecer y enfriar bebidas a menor precio que el de la nieve, “que es invención nueva y de que hasta ahora no se ha usado en estos dichos reinos” (Capel, 1970: 8). Recordemos que el uso del hielo no era tanto para fines de consumo directo, sino para la preparación y conservación de alimentos. Y es que a principios del siglo XVII se popularizó el enfriamiento de vino en cantimploras; después se extendió la práctica a otras bebidas, como la aloja, hasta que se congelaron directamente los líquidos para la fabricación de helados y sorbetes. El privilegio también le concedía a Xarquiés el uso del agua de las fuentes, arroyos, ríos y sitios públicos para fabricar hielo en balsas; el derecho de edificar casas y pozos para recogerlo o “encerrarlo” a fin de elaborar panes de nieve, es decir, bloques compactos que podían transportarse con carretas (Pérez de Colosia, 1979: 171); y el monopolio para “industriar” y vender el hielo en todos los reinos y señoríos castellanos durante siete años (Corella, 1989: 178-179). Cabe señalar que el gravamen del quinto real –del que estaba exento el estado nobiliario más cercano a la Corte– fue el de mayor peso sobre el género en ésta y las subsecuentes cédulas reales que también le refrendaron al negociante catalán el “derecho de aprovechar e industriar los hielos”. Por otro lado, también se configuró y se le otorgó el “arbitrio o licencia del encierro” también denominados “derechos de Xarquiés”, carga que recaía en el beneficiario de los pozos o los ventisqueros naturales donde se conservaba el hielo (Corella, 1988: 196-197).
El precio de venta del género se fijaba en los contratos, previo acuerdo con las justicias de cada población. En este sentido, aunque las disposiciones emanaban de la autoridad con mayor jerarquía (el monarca) y se trataban con el particular o asentista, la injerencia de las autoridades municipales era indispensable en ciertas condiciones de la comercialización del hielo; tal injerencia se dio desde el primer momento en que se impusieron las cargas fiscales y se mantuvo a lo largo de la centuria. Tanto la configuración del gravamen, como la celebración de contratos con distintos particulares, eran prácticas comunes establecidas con anterioridad en otros géneros, como el de la nieve. Desde el siglo XVI se celebraron contratos con obligados para, en teoría, conseguir el abastecimiento alimentario y procurar un precio fijo y moderado (Corella, 1989: 179). La gran diferencia es que existía una multiplicidad de contratos, no se había monopolizado su producción y distribución. Y es que era obligación de los concejos locales estudiar los precios de las mercaderías y las rentas fijas establecidas en los contratos; contrastarlos con los costos del género en el mercado fuera de la exclusividad que se estaba otorgando al asentista; y ponderar las dificultades que adquiría el particular para mantener el abastecimiento durante el periodo pactado en el contrato (Quiroz, 2005: 139); todo esto con el fin de lograr precios justos para los vecinos y habitantes de la villa o ciudad.
Ahora bien, no faltó mucho para que, mediante real cédula del 9 de abril de 1609, Pablo Xarquiés consiguiera el monopolio sobre la nieve, privilegio que prorrogó en marzo de 1617 por 10 años y medio más. Con ello se obligó a pagar 20.000 reales de vellón (8.000 pesos de oro común) anuales a la real hacienda por el “derecho de alcabala y quinta parte”. Se facultaba al beneficiario a nombrar apoderados, subarrendatarios del privilegio y comisionados para cobrar el gravamen real. En 4 de mayo de 1637 Xarquiés ratificó la tenencia de las casas, pozos y otros pertrechos edificados por su cuenta para el beneficio de la nieve en la villa de Madrid, cinco leguas a la redonda y los ventisqueros de Chozas. La necesidad de ratificar estos derechos tal vez respondía a la existencia de pozos ilegales que no pagaban derechos y que pertenecían a algunos nobles, allegados del monarca; posteriormente amplió sus derechos en todo el reino y sus herederos mantuvieron el beneficio hasta 1682, cuando Carlos II ordenó que la administración de la renta pasara a la real hacienda bajo ciertas condiciones. Los herederos de Xarquiés mantuvieron por cinco años más, a partir de 1681, la cobranza del quinto de la nieve que se consumía en la corte, las cinco leguas a la redonda y los ventisqueros de Chozas y Colmenar Viejo. Se obligaban a entregar una renta anual de 2.000 ducados, en vez de los 4.000 reales que antes pagaban por el quinto de todo el reino (Capel, 1969: 79-80; Corella, 1988: 193-194, 216-218).
A partir de 1650, para solventar los nueve millones que “estos reinos” ofrecieron en Cortes como servicio al monarca, se cargaron 2 maravedíes por cada libra de hielo y nieve que se vendiese. Este gravamen se aplicaba a las arrobas que quedaban libres tras el cobro del quinto real por lo que el asentista tenía que estar al pendiente de su recaudación. En resumen, los derechos reales cargados a la venta y encierro de la nieve durante la primera mitad del siglo XVII en Madrid fueron: el arbitrio o licencia del encierro, el quinto o alcabalas y el millón.
Más allá de una cronología de los privilegios y obligaciones adquiridos por Pablo Xarquiés con la Corona, el objetivo de este recuento cronológico es observar cómo, al correr la primera mitad del siglo XVII y en respuesta a la crisis de las bolsas del rey, se delinearon los andamiajes legales y materiales de las prácticas monopólicas en beneficio del erario real, todo ello gracias a un sistema de administración basado en concesiones del abasto de géneros específicos y de la administración de las rentas reales que traía consigo, en el caso de la nieve y el hielo, su resguardo y consumo. Cabe señalar que Madrid, en su calidad de Corte, fue una de las villas con mayor consumo de ambos géneros; si bien en principio fueron los grupos sociales privilegiados quienes asentaron la práctica, se fue extendiendo a otros sectores de la población (Pérez de Colosia, 1979; 169).
Ahora bien, en otras latitudes fueron los consejos locales los que se vieron beneficiados con la configuración de gravámenes o derechos municipales sobre el hielo y la nieve. Empero, obtener tales derechos dependía de la capacidad de negociación y enunciación de los consejos locales. Eran ellos los encargados de exponer las necesidades locales y solicitar al monarca la configuración de nuevas figuras fiscales a fin de conseguir mayores recursos para las arcas locales. En el caso de Toledo, población cercana a Madrid, la asequibilidad del hielo y la nieve en puestos o neverías autorizadas permitió que todos los grupos sociales consumieran bebidas frías; se consideraba que eran alimentos necesarios para la “conservación” de la vida humana. Además del cobro de las rentas reales (otorgadas por el monarca a Xarquíes) en los pozos y el real almacén central, el Ayuntamiento de Toledo configuró una sisa sobre la nieve –de carácter municipal– que se cobrada en los puestos propiedad del cabildo. La sisa recaudada costeó la construcción de obras públicas, tarea fundamental de todo cabildo temporal (Corella, 1988: 193-195).
El establecimiento de este tipo de figuras fiscales fue común en las ciudades y villas españolas y fue clave para la consolidación de las arcas locales y, con ellas, el financiamiento de calzadas, acueductos, acequias, desagües, plazas, puentes o fuentes públicas (Gelabert, 2003:12; Maniau, 1995: 53). De esta manera, la sisa sobre la carne financió la limpieza de calles en Valladolid y el encauzamiento del río Guadalquivir en Sevilla; la sisa sobre el pescado de Sevilla contribuyó a la fortificación de Cádiz; y la sisa sobre el vino abasteció de agua a Burgos y facilitó la construcción de plazas mayores y puentes en Madrid, León y Burgos.Las sisas básicamente se imponían sobre consumibles y consistían en descontar cierta cantidad del producto al momento de la compraventa (Vela, 2010: 161-162).
Sin embargo, desde 1595 –tras la imposición de Felipe II del servicio de millones de 1588, que sirvió para financiar los enormes gastos militares resultado del desastre de la Armada Invencible– se desató el debate en torno a la justicia o injusticia social de la configuración de gravámenes sobre bienes de consumo extendido para aliviar la crisis de las bolsas ordinarias del rey. El procurador por Burgos, Jerónimo de Salamanca, señaló que, si su aplicación se extendía a otros comestibles, generaría carestía y afectaría a los pobres. Otros tratadistas consideraron a las sisas como “un daño ya existente” y recomendaron limitar su aplicación. Por su parte, fray Juan Márquez recomendaba el “buen uso” de las sisas bajo el consentimiento de los contribuyentes y el beneficio que resultaría de gravar unos géneros, de mayor consumo, sobre otros. En cambio, los partidarios de la aplicación de las sisas (agrupados en la denominada “doctrina de la suavidad”) consideraban que los súbditos debían auxiliar al rey sin importar los medios negociados o impuestos (Gelabert, 2003: 9-10). En este sentido, la experiencia de este tipo de cargas a nivel municipal dio pie a su aplicación –en géneros específicos, principalmente el vino, el vinagre, el aceite y la carne– para solventar las necesidades a nivel imperial.
Por otro lado, en Toledo también se configuró el tributo de los pozos de nieve, carga municipal, fija y anual que recaía sobre los dueños de los pozos, siendo los más conocidos los ubicados en la zona de los Montes de Toledo. Por ejemplo, desde 1638 hasta 1662, Pedro Ortiz pagó 2.000 maravedís anuales (7 pesos de oro común) a las autoridades locales. Había otros depósitos de nieve, como los de San Pablo y Las Ventas, dentro de los límites de la jurisdicción. En la temporada de bajas temperaturas se almacenaba el género en los pozos; la nieve se disponía en capas bien apretujadas que se formaban al comprimirla mediante pisadas fuertes y marcadas; se extendía con azadones y palas; y se cubría con paja. Ana Juárez, viuda del regidor Eugenio de la Fuente Zapata, obtuvo el asiento durante la segunda mitad del siglo XVII y la suma del gravamen que pagaba al erario municipal varió de 18.000 a 2.000 maravedíes anuales (63 a 7 pesos de oro común). Por su parte, las autoridades locales vigilaron directamente la extracción del hielo, el almacenaje de nieve en los pozos y la venta de los géneros en el almacén central, espacio donde se romaneaban, es decir, se median en romanas para su comercialización al menudeo en los puestos de venta al público. Para un mejor conocimiento de las existencias de la nieve cerrada y vendida, el asentista, el administrador del almacén y los comisarios de la nieve (regidores-diputados) tenían la obligación de llevar un registro diario (Corella, 1988: 194-196).
Recapitulando, en Madrid y Toledo se impusieron gravámenes sobre la nieve y el hielo bajo el argumento de su consumo extendido. Su importancia como productos de primera necesidad, como alimentos que aportaban beneficios a la salud pública y como géneros adquiridos por todos los sectores de la población, fueron argumentos suficientes para justificar las cargas impositivas sobre ellos. Podían reportar pingües sumas a las haciendas reales y municipales (Capel, 1969: 78). Ahora bien, como veremos a continuación, el argumento del consumo masivo no se utilizó ni en la ciudad de México ni en Puebla –principales ciudades novohispanas– para justificar la configuración de las rentas y la consolidación de los monopolios, es decir, el establecimiento de los estancos de la nieve y de la aloja en 1620 y 1626, respectivamente. En cambio, en estos territorios y jurisdicciones americanos la configuración de medios fiscales fue producto de una construcción narrativa muy distinta, una que subrayó el consumo de ambos géneros como bienes de lujo. En este sentido, no se afectaban los intereses de indios o de grupos sociales menos favorecidos.
Las rentas sobre la nieve y el hielo en la ciudad de México y Puebla
En la ciudad de México, el consumo de la nieve en bebidas y helados se centró en un sector de la población, el de los españoles. Y fue precisamente en relación con ese grado de consumo que se creó un discurso con tintes moralizantes: imponer el estanco resultaba esencial siempre y cuando el gravamen recayera en géneros secundarios para la alimentación o la conservación de la vida. Esta narrativa mantuvo su vigencia durante todo el siglo XVIII. En la entrada sobre la nieve de la Historia General de la Real Hacienda, se lee: “Ha sido la nieve, que no es otra cosa que el agua congelada o reducida a carámbanos, un efecto que, por no ser de la primera ni segunda necesidad, las potestades legítimas lo han aplicado a su patrimonio” (Fonseca y Urrutia, 1845: 392; Ulloa, 1977: 375).
Si bien el cabildo temporal pregonó el asiento del estanco de la nieve y la aloja –bebida helada preparada con agua, miel, hierbas aromáticas y, en ocasiones, limón–[2] el 27 de mayo de 1596 y el 15 de agosto de 1598 (González de la Vara, 1991: 46; Fonseca y Urrutia, 1845: 92) no se presentaron posturas hasta junio de 1620. Ese año Leonardo Delano, criollo avecindado en la ciudad capital, presentó su propuesta ante el Ayuntamiento señalando que,
“en las más ciudades de España y en la ciudad de Lima, en los reinos del Perú, ha habido y hay costumbre de admitir persona que se quiera obligar a dar abasto de nieve para enfriar la bebida por ser cosa saludable y conveniente y la misma razón corre en esta ciudad donde no es menor la necesidad que hay de lo referido [pues es] útil y provechoso, y no se sigue daño a la república ni a particular ninguno, ni es imposición a otra cosa que pueda perjudicar, antes muchas conveniencias porque como se pretende que en las repúblicas haya los mantenimientos con abundancia y no falten ningunos, esté la nieve, aunque no lo es regalo importante para la gente grave y el demás común […] y bien considerado, este género no es tan preciso al que no le quisiere que le haya de comprar forzosamente.”[3]
Además de reiterar la importancia de establecer el estanco sobre un bien consumible de lujo, Delano se obligaba a abastecer y administrar el asiento por seis años, con posibilidad de prorrogarlo tres años más; contar con jornaleros para servir en “este ministerio”; fijar el precio del hielo en trozo en dos tomines la libra y en dos reales la libra de nieve, con posibilidad de disminuir el costo;[4] y abastecer diariamente el establecimiento propiedad del Ayuntamiento, designado exprofeso para la venta de los géneros en la calle de San Francisco, dentro de la traza española de la ciudad de México (Páez, 2007: 149-152) de seis de la mañana a nueve de la noche, en los meses de febrero a septiembre, época de mayor temperatura y, por tanto, de mayor venta.
El contrato también le obligaba a surtir las botillerías (imagen 2), hospitales (para refrigerar medicamentos), conventos, tiendas de agua de frutas y, en caso de banquetes o convites, el palacio virreinal (Jalpa Flores, 2009: 82). Dentro de sus obligaciones fiscales, se comprometía a recaudar y entregar al cabildo las rentas anuales destinadas al erario real y municipal.
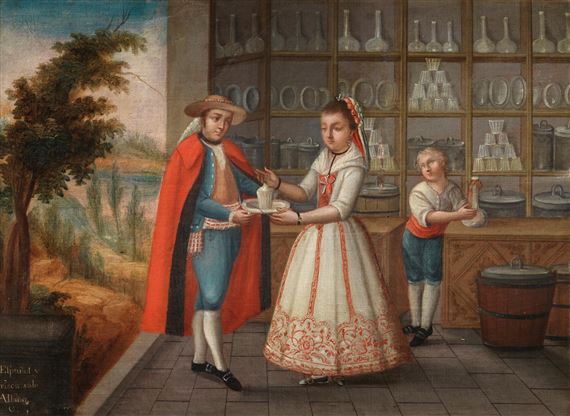
Imagen 2.
Botillería, negocio donde se comerciaba con helado o nieve, De español y morisca, sale albino, Ramón Torres, 1770.
Fuente: Curiel (1999: 81)
Tras revisar la propuesta, el Ayuntamiento mexicano celebró contrato con Delano por una renta fija anual de 130 pesos de oro común que debía entregar a la hacienda local (Cuadro 1) y 10.000 pesos a la hacienda real. La diferencia entre ambas rentas es significativa. El asentista adquirió el derecho exclusivo de comercializar con la nieve en la Ciudad y a cinco leguas de distancia (alrededor de 20 kilómetros) de otro asentista (Fonseca y Urrutia, 1845: 395). En caso de que cualquier otro particular rompiera el monopolio, Delano podía denunciar la venta ilegal y el Ayuntamiento debía aplicar una multa de 400 pesos, embargar la mercancía y recompensar al asentista con una tercera parte de su valor. Y es que la oferta no satisfacía la demanda. Surgieron múltiples productores clandestinos que extraían el hielo y vendían la nieve de forma ilegal. Así, se estableció un redituable mercado negro de la nieve que llego a abastecer hasta a los conventos de monjas que preparaban bebidas y postres fríos para deleitar a los asistentes de los banquetes o las celebraciones religiosas (Soberón, 2010: 65).
| Periodo del contrato | Asentista | Renta anual (municipal) | Precio de la nieve | Precio de la aloja |
| 1620-1624 | Leonardo Delano | 130 pesos | 1 ½ real la libra (1620-1622) 1 real la libra (1622-1624) | No hubo estanco |
| 1624-1630 | Leonardo Delano | 120 pesos | 1 ½ real la libra | ½ real el cuartillo |
| 1630-1636 | Leonardo Delano | 300 pesos | 1 real la libra | Sin información |
| 1636-1641 | Juan Vilchis | 300 pesos | 1 real la libra | Sin información |
| 1641-1648 | Juan Vilchis | 300 pesos | 1 real la libra | Sin información |
Dado este comercio ilegal, el cabildo mexicano discutió la pertinencia de configurar un estanco sobre la aloja. Por un lado, el regidor Francisco de Trejo se negó argumentando que mucha gente pobre ganaba su sustento con la venta de la bebida; en contraparte, el regidor Luis Pacho Mejía consideraba que la aloja no era una mercadería común ni necesaria y que solo dos o tres personas acaudaladas la comercializaban, a precios excesivos. Por ello, consideraba que era necesario crear un estanco exclusivo para la aloja.[5] Por su parte, el corregidor Gerónimo Gutiérrez Montealegre –quien por su cargo tenía la última palabra en caso de empate– votó a favor de estancar por separado los géneros. Como el asunto no se saldó en la sala de sesiones del cabildo, el asunto pasó a la Real Audiencia. En el interín, el cabildo renegoció las condiciones del contrato celebrado con Delano y modificó los precios y duración del asiento. El precio de la nieve se fijó en real y medio la libra durante los primeros dos años y un real la libra, los dos restantes. El precio del cuartillo de aloja se limitó a medio real. Por último, respecto a la comercialización de la aloja, el Ayuntamiento exigió al asentista declarar con qué materiales prepararía la bebida pues la que entonces se expedía en las botillerías resultaba perjudicial a la salud; la nieve tenía un color amarillento que denotaba suciedad.[6] A finales de 1620 la Real Audiencia resolvió reducir la duración del contrato a cuatro años y revocó el estanco de la aloja debido a las quejas que presentaron al tribunal los tratantes de la bebida.[7]
Al terminar este contrato, Juana de Medina, viuda de Antonio de Pita, manifestó su interés por administrar el estanco declarando que Delano no cumplía con sus obligaciones al ausentarse de la Ciudad y que, gracias a que su difunto esposo manejó una casa donde vendía aloja y nieve, contaba con insumos pagados por adelantado que le facilitarían cumplir con sus obligaciones.[8] Sin embargo, como no presentó los fiadores necesarios, en julio de 1624 se otorgó el remate al anterior asentista por seis años y se fijaron los precios a real y medio la libra de nieve y a medio real el cuartillo de aloja (Pazos Pazos, 1999: 191; González, 1991: 47). Cuatro años después, el asentista se quejaba del gasto que el estanco le significaba pues varios indios que vivían en las inmediaciones de los volcanes Popocatépetl e Itztlaccíhuatl rompían continuamente el monopolio.[9] Dadas las pérdidas, pretendía que se le excusara la entrega de la renta anual a los propios del Ayuntamiento, aspiración que no logró a lo largo de ese contrato y de otro más que se extendió hasta 1636. Posteriormente, Juan de Vilchis, natural de Antequera y residente de la provincia de Chalco, obtuvo el remate con una renta anual de 300 pesos al erario municipal (Imagen 3).[10]
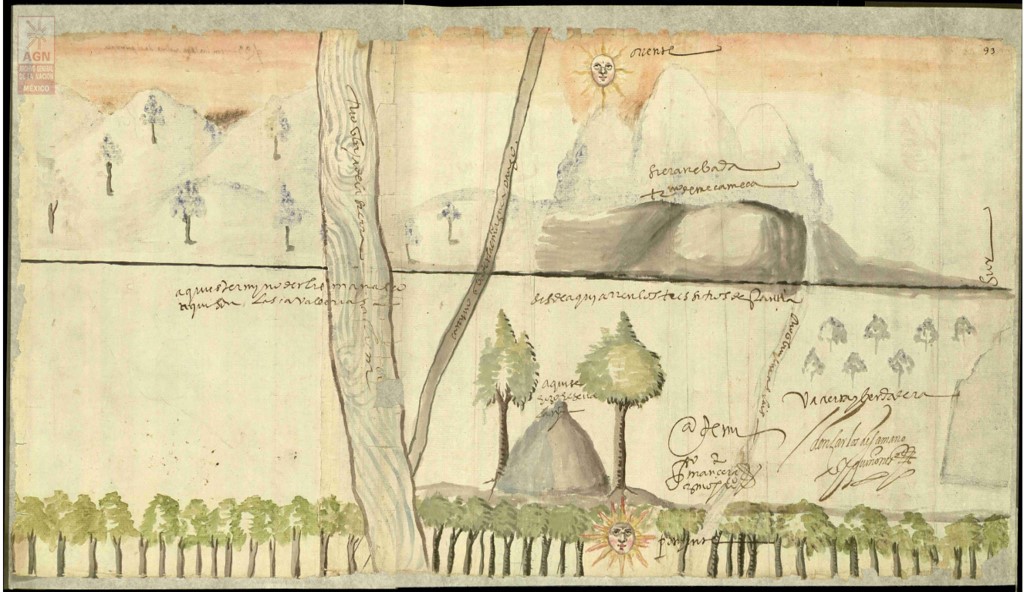
Imagen 3
Sámano y Quiñones, C. (atribuido). Amecameca, Chalco.
Fuente: AGN, Tierras, vol. 3474, exp. 1, f. 99.
Vilchis tuvo dificultades para abastecer la nieve por la falta de trabajadores interesados en emplearse en la posta. Y es que “cortar” y “cosechar” la nieve se realizaba en condiciones extremas. Comúnmente, los asentistas emplearon indios vecinos de los pueblos más cercanos a los volcanes, pertenecientes a la Sierra Nevada (Páez, 2007: 149-152), bajo el argumento de que tenían cierta “resistencia al clima”, lo que les permitía ingresar en la madrugada a las cavernas y cuevas que funcionaban como congeladores naturales para almacenar la nieve y el hielo. También se producía nieve por aluvión, es decir, se desviaba el cauce de las corrientes en tiempos de primavera y verano aprovechando el deshielo natural y se almacenaba para congelarse. Las cavernas, en las faldas del Iztaccíhuatl, pertenecían al cacicazgo de Panoayan, en Amecameca. Los caciques tenían la concesión de usufructo de estos sitios gracias a la ayuda que su ascendencia prestó a Hernán Cortés en tiempos de la conquista; aseguraban ser copropietarios de las tierras con el barrio de Panoayan, sin embargo, a lo largo del siglo XVI y XVII la comunidad y el cacicazgo se disputaron los beneficios que ofrecían las cuevas o cavernas (Jalpa, 2009: 69, 82-83).
Los indios sacaban trozos de hielo con barras de metal, los cubrían con trapos húmedos y los colocaban en un costal con sal para conservarlos el mayor tiempo posible. También recolectaban el granizo y la nieve, acarreaban el producto en carretas jaladas por mulas o burros y abastecían el estanco diariamente con un par o una tercia de cargas. En buenas condiciones, el recorrido tomaba dos o tres días. Ya en el establecimiento o estanco, el nevero almacenaba el hielo y la nieve en una zona fría y seca, fabricaba bebidas o helados según recetas propias –comúnmente se preferían los sabores de zarzamora, limón, leche, miel, flores, frutas de temporada, como zapote, piña o fresa (Soberón, 2010: 65)– y se despachaba a los clientes (González, 1991: 48).
Vilchis se valió de esclavos no habituados a las bajas temperaturas de la región y no cumplió con el pago de los salarios de los indios. A pesar de que estas prácticas abusivas le granjearon un pleito con el alcalde mayor de Chalco (Páez, 2007: 152-154; Jalpa, 2009: 84), consiguió el remate del estanco de la nieve para el periodo de 1641 a 1648. Además, en 1643 el virrey conde de Salvatierra dictó sentencia definitiva a su favor obligando al alcalde a proveer semanalmente de seis indios de los pueblos cercanos a la Sierra Nevada, especialmente de las cabeceras de Amecameca y Chimalhuacán. También aseguró que la importancia del estanco de la nieve recaía en la salud pública por su alto valor nutritivo y su uso para refrigerar medicamentos.[11] De manera indirecta, reafirmaba el discurso de la nieve y el hielo como géneros secundarios para la alimentación o la conservación de la vida.
A pesar de las presiones por parte de las autoridades, varios pueblos, como el de Tenango, se negaron a proveer de trabajadores pues sus pobladores no estaban acostumbrados a las condiciones climáticas que imponía el “beneficio” de la nieve y a recorrer continuamente la distancia de su jurisdicción a la Sierra Nevada y, de ahí, a la ciudad de México (Loera y Murillo, 2017: 15). En 1644 ninguna población proveyó indios y, a pesar de que la resistencia se mantuvo en las siguientes décadas, Juan Vilchis presentó nueva propuesta al Ayuntamiento para obtener el estanco de la nieve y de la aloja en 1662 solicitando cuatro indios del pueblo de San Miguel Atlautla; cuatro de Chimalhuacán, Chalco o sus pueblos sujetos; y uno de Chalco para el traslado de la nieve.[12] El Ayuntamiento mexicano mantuvo el privilegio de rematar el estanco en particulares hasta 1731, cuando la administración pasó a manos de la Real Hacienda (González, 1991: 59).
Ahora bien, en la ciudad de Puebla de los Ángeles, Juan de Villanueva presentó por primera vez al cabildo local, en junio de 1626, una propuesta para obtener el asiento del estanco de la nieve de marzo a octubre de 1627 con el precio de un real por libra; se comprometió a emplear a cuatro esclavos e indios para bajar la nieve del volcán Popocatépetl.[13] El cabildo angelopolitano volvió a pregonar el abasto de la nieve hasta octubre de 1631 por la muerte de Villanueva y comisionó a los regidores Jerónimo Pérez de Salazar y Juan Gómez de Vasconcelos a buscar postor entre los vecinos de la ciudad.[14] Al parecer, en 1635 y 1638 se otorgó la administración del estanco de la nieve a Antonio de Toledo.[15] En este último contrato, donde también se añadió el estanco del hielo, se estableció el precio a medio real la libra del hielo, lo cual bajó el precio de los helados y las bebidas frías. La mengua en el precio se sustentó en la proximidad de la Ciudad con el Popocatépetl y el llamado “monte de Texmelucan”, ubicado en la Sierra Nevada, pues “uno y otro mantienen todo el año cubiertas de nieves sus cumbres, de donde con facilidad y poco costo se trae diariamente a la ciudad [de Puebla], para provisión del estanco que el rey tiene en ella” (González, 1991: 61). Además, en el contrato se asentó que se destinarían cinco indígenas de la región de Huejotzingo para la extracción y producción de ambos géneros (González, 1989: 27).
En 1640, 1645, 1647, 1651 y 1652 se repitió el remate del asiento en Antonio de Toledo,[16] a quien el cabildo angelopolitano intentó convencer de mantener el abasto del género en 1655.[17] Al parecer este personaje conservó en sus manos la administración del asiento a lo largo de dos décadas. A pesar de que en la ciudad de México y Puebla (sobre todo en la cercana villa de Tochimilco) fue común la venta de nieve fuera del monopolio establecido por las autoridades locales, González de la Vara afirma que ambos asientos representaron el 75% de los ingresos totales a este ramo de la real hacienda a lo largo del periodo virreinal (González, 1989: 47-59).
Conclusiones
Al correr las primeras décadas del siglo XVII se configuraron figuras fiscales de distinta naturaleza sobre el almacenaje y la venta del hielo y la nieve. Mientras en Madrid (1607) se configuraron gravámenes que sirvieron a la hacienda real, como el derecho de aprovechar e industriar o y el derecho de alcabala y quinta parte sobre el hielo (que rindió 8,000 pesos de oro común anuales, de 1617 a 1628); en Toledo se configuraron como entradas al erario municipal la sisa y el tributo de los pozos sobre la nieve (7 pesos de oro común anuales, de 1638 hasta 1662); y en México (1620) y Puebla (1626) se instituyeron los estancos de la nieve y la aloja que reportaron ingresos a las haciendas locales e imperiales (10,000 pesos de oro común anuales para la real hacienda y 130 pesos para las arcas locales, de 1620 a 1624, en el estanco de la nieve de la ciudad de México). Los argumentos que se esgrimieron para configurar las rentas sobre el hielo y la nieve cambiaron drásticamente. Para las villas españolas de Madrid y Toledo el consumo generalizado fue el canon, el indicativo de la necesidad de gravarlo; en cambio, en las ciudades novohispanas su naturaleza de géneros de “segunda necesidad”, de mercaderías de lujo, dio pie a la creación de los estancos de la nieve y la aloja.
A pesar de las diferencias en los discursos que justificaron la configuración de las rentas y los ingresos a las arcas imperiales y locales, se puede convenir que en ambos lados del Atlántico coexistía la creencia de que el consumo del hielo y de la nieve era beneficioso para la salud; y la práctica de vender hielo y nieve en espacios distintos a los autorizados, lo que rompía el monopolio establecido en los contratos. Por otro lado, tanto en Madrid como en Toledo, primó la desigualdad en el sistema de contribución pues ciertos grupos sociales privilegiados no aportaron suma alguna a los erarios reales; en cambio, en las ciudades novohispanas de México y Puebla los consumidores que pagaron gravámenes se concentraron en la población española que era capaz de pagar el precio del gusto adquirido por las bebidas y los postres fríos. Otra característica común en ambas ciudades novohispanas fue la participación de mano de obra esclava para la producción, almacenaje y distribución de ambos géneros, así como la coerción que ejercieron en contubernio con que actuaron corregidores y virreyes para dar continuidad al “beneficio” de la nieve y el hielo.
Considero que deben ser mejor estudiados los fenómenos de la comercialización, el consumo y la configuración de los estancos de la nieve, la aloja o el hielo en las ciudades de México y Puebla durante la primera mitad del siglo XVII. La historiografía fiscal se ha centrado en la centuria posterior y ha calificado a los estancos como elementos de una hacienda imperial reformada, coordinada y centralizada por los oficiales reales. Se ha concluido que, a partir del quehacer de los Consejos de Hacienda e Indias, en la península, y la Junta Superior de Real Hacienda, en tierras novohispanas, se implementaron prácticas sistemáticas en la recopilación de información sobre las rentas, la redacción de instrucciones específicas, el nombramiento de oficiales reales y la lucha contra el contrabando. También se ha afirmado que la administración directa –en manos de oficiales reales– de las rentas del tabaco, pulque, sal, papel sellado, pólvora, naipes, juego de gallos, mercurio, lotería, nieve y otros géneros (Fonseca y Urrutia, 1845: 397) fue el mecanismo de recaudación más efectivo. Sin embargo, habrá que desentrañar con mayor detenimiento las características de las figuras fiscales constituidas y administradas a lo largo del siglo XVII, su lógica administrativa y el papel que tuvieron los concejos locales y los particulares asentistas en la creación de narrativas para su configuración, gestión y vigilancia.
Por el momento, para la primera mitad del siglo XVII, es necesario subrayar el papel de los concejos como entidades con hacienda propia, con el interés por configurar figuras fiscales y vigilar la recaudación y administración de las rentas. En la villa de Toledo las autoridades locales vigilaron directamente la extracción del hielo, el almacenaje de nieve en los pozos y la venta en el almacén central; además, los comisarios de la nieve (regidores-diputados) tenían la obligación de llevar un registro diario. En el cabildo de la ciudad de México tuvieron lugar las discusiones y negociaciones entre los regidores (Francisco de Trejo y Luis Pacho Mejía) y el corregidor (Gerónimo Gutiérrez Montealegre) en torno a la pertenencia de establecer o no un estanco de la aloja. En México y Puebla los asentistas Leonardo Delano y Juan Vilches establecieron comunicación con los Ayuntamientos para presentar sus argumentos para configurar las rentas sobre la nieve y para defender la postura de que el estanco era beneficioso para los erarios reales y municipales, al mismo tiempo que no afectaba a la población novohispana pues se trataba de géneros de lujo, de poco consumo.
Como se ha visto a lo largo del texto y como han señalado algunos investigadores (entre ellos Santiago Luxán Meléndez, en estudios sobre la renta del tabaco) el periodo anterior a las disposiciones reformistas puede interpretarse como una fase pre-monopólica en el proceso de consolidación de un estanco real, administrado exclusivamente por oficiales de la hacienda imperial. Podemos encontrar en esta etapa previa una rica “experiencia gerencial de configuración de figuras fiscales y sistemas de administración sustentados en contratos –de cesión de derechos y de arrendamiento de rentas reales– entre autoridades municipales y particulares” (Luxán Meléndez, 2019: 1-26). En ellos se fijaban los precios de compraventa en los establecimientos autorizados y se pretendía limitar la producción, distribución y comercialización de los géneros en el mercado; sin embargo, las quejas y demandas de los asentistas denotan, en la práctica, la inobservancia de tales disposiciones.
Referencias bibliográficas
Archivo Histórico de la Ciudad de México, Ayuntamiento, Actas de cabildo originales de sesiones ordinarias, 23A, 25A, 26A, 28A.
Archivo General de la Nación, General de Parte, exp. 92.
Archivo General de la Nación, Tierras, vol. 3474, exp. 1.
Capel Saez, H. (1969). Problemas de organización y transporte en el antiguo comercio de la nieve. Geographica, (20), 76-90.
Capel Saez, H. (1970). Una actividad desparecida de las montañas mediterráneas: el comercio de la nieve. Revista de Geografía, vol. 4 (1), 5-42.
Corella Suárez, P. (1989). La casa arbitrio de la nieve y hielos del reino y de Madrid, 1607-1863. Mélanges de la Casa de Velázquez, t. 25, 175-197.
Corella Suárez, P. (1988). La renta de la nieve y del hielo en Toledo. Anales Toledanos (25), 193-219.
Curiel, G. (1999). Pintura y Vida Cotidiana en México, 1650-1950, Fomento Cultural Banamex, Consejo Nacional para la Cultura y las Artes.
De Carlos Morales, C. (2014). Una Hacienda permanentemente endeudada: la deuda pública en España (siglos XVI-XXI). XI Congreso Internacional de la Asociación Española de Historia Económica.
Fonseca, S. y Urrutia, C. (1845). Historia General de la Real Hacienda. Tomo IV. Impresa por Vicente G. Torres.
Fortea, J. I. y Gelabert, J. (2008). Ciudades en conflicto, siglos XVI-XVIII. España, Junta de Castilla y León, Marcial Pons, Ediciones de Historia.
Garza Merodio, G. (2014). Caracterización de la Pequeña Edad de Hielo en el México central a través de fuentes documentales. Investigación Geográficas. Boletín del Instituto de Geografía (85), 82-94.
Gelabert González, J. (2003). La bolsa del rey y la vida de los súbditos, 1550-1650. Estudis (29).
Gelabert González, J. (2001). Castilla convulsa (1631-1652), España, Marcial Pons, Ediciones de Historia.
Gelabert González, J. (1997). La bolsa del rey: rey, reino y fisco en Castilla, 1598-1648. Crítica.
González de la Vara, M. (1991). El estanco de la nieve, 1596-1855. Estudios de Historia Novohispana, vol. 11 (11), 45-70.
González de la Vara, M. (1989). Historia del helado en México; Mass y Asociados.
Heredia Herrera, Antonia. (1978). La renta del azogue en Nueva España: 1709-1751. Sevilla, Publicaciones de la Escuela de Estudios Hispanoamericanos.
Hernández, B. (1999). Finanzas y hacienda en los territorios de la monarquía hispánica. Revista de una década historiográfica, 1988-1998. Diálogos. Revista Electrónica de Historia, vol. 1 (1).
Hernández Palomo, J. (1979). La renta del pulque en Nueva España, 1663-1810. Sevilla, Escuela de Estudios Hispanoamericanos.
Jalpa Flores, T. (2009). La sociedad indígena en la región de Chalco durante los siglos XVI y XVII. Instituto Nacional de Antropología e Historia.
Loera Chávez, M. y Murillo Soto, O. (2017). Las rutas del hielo en el Chicnauhtécatl. El virreinato. Instituto Nacional de Antropología e Historia, Escuela Nacional de Antropología e Historia.
Luxán Meléndez, S. (2019). El proceso de construcción del estanco imperial hispánico, 1620-1786. Las reformas borbónicas del siglo XVIII. Anuario de Estudios Atlánticos, vol. AEA (65), 1-29.
Maniau, J. (1995). Compendio de la Historia de la Real Hacienda de Nueva España. Universidad Nacional Autónoma de México, Instituto de Investigaciones Jurídicas.
Monardes, N. (1571). Libro que trata de la nieve y de sus propiedades y del modo que se ha de tener en el beber enfriado con ella; y de los otros modos que hay de enfriar. Con otras curiosidades, que darán contento, por las cosas antiguas y dignas de saber, que cerca de esta materia en él se verán. Impresor de libros Alonso Escribano.
Murillo Soto, O. (2014). Las rutas del hielo. Comercio de la nieve del Iztaccíhuatl. Tesis de maestría. Escuela Nacional de Antropología e Historia.
Pacheco Bribiesca, R. (2015). Pueblos indígenas y minas de hielo en la Nueva España. El Tlacuache (683).
Páez Cedillo, C. (2007). La participación de los indios en la comercialización de la nieve en la Nueva España a través de dos casos (Iztlaccíhuatl y Popocatépetl, siglo XVII y XVIII. Páginas en la Nieve. Estudios sobre la Montaña en México. Escuela Nacional de Antropología e Historia, Instituto Nacional de Antropología e Historia, Consejo Nacional para la Cultura y las Artes.
Pardo, G. (1661). Tratado del vino aguado y agua envinada, sobre el aforismo 56 de la sección 7 de Hipócrates. Imprenta de Valdivieso.
Pazos Pazos, M. (1999). El Ayuntamiento de la ciudad de México en el siglo XVII, continuidad institucional y cambio social. Diputación de Sevilla.
Pérez de Colosia Rodríguez, M. (1979). Explotación de las nieves en Yunquera. Beatica. Estudios de Arte, Geografía e Historia (2), 169-203.
Quiroz, E. (2005). Entre el lujo y la subsistencia. Mercado, abastecimiento y precios de la carne en la ciudad de México, 1750-1812. El Colegio de México, Instituto de Investigaciones José María Luis Mora.
Sanz de la Higuera, F. (2023). Nieve y bebidas frías en la España del Antiguo Régimen: ¿un consumo con oportunidades similares? Cuadernos de Estudio del siglo XVIII (33), 435-460.
Sarabia Viejo, M. (1972). El juego de gallos en Nueva España. Sevilla, Consejo Superior de Investigaciones Científicas, Escuela de Estudios Hispano Americanos de Sevilla.
Soberón Mora, A. (2010). El hielo, la nieve y los helados. El abasto en la Ciudad de México, 200 años, 1810-2010. Fideicomiso para la Construcción y Operación de la Central de Abasto.
Ulloa, M. (1977). La Hacienda Real de Castilla en el reinado de Felipe II. Fundación Universitaria Española.
Vela, F. (2010). Las obras públicas en la Castilla del siglo XVII: un gravamen oneroso y desconocido. Studia Histórica. Historia Moderna (32), 161-162.
Villar Ortiz, Covadonga. (1988). La renta de la pólvora en Nueva España (1569-1767), Sevilla, Escuela de Estudios Hispanoamericanos-CSIC.
Notas
Información adicional
redalyc-journal-id: 3801